Un bijou en or ne vaut pas son prix d’achat en boutique. Sa valeur de revente repose sur trois données techniques : la pureté du métal (exprimée en carats ou en millièmes), le poids net d’or fin qu’il contient, et le cours de l’or au moment de la transaction. Comprendre ces trois paramètres permet d’estimer soi-même un ordre de grandeur avant toute démarche auprès d’un professionnel.
Fiscalité de la revente de bijoux en or : ce qui change selon le montant
La plupart des contenus sur la revente de bijoux détaillent les carats et les poinçons sans aborder la question fiscale. C’est pourtant elle qui détermine ce que le vendeur conserve réellement après la transaction.
Un bijou en or vendu au-delà de 5 000 euros relève d’une taxe forfaitaire de 6 % plus 0,5 % de CRDS. En dessous de ce seuil, la vente est exonérée. Les lingots et certaines pièces d’investissement obéissent à un régime différent, celui des métaux précieux, taxé à 11,5 % sans seuil d’exonération.
Cette distinction entre « bijou » et « métal précieux d’investissement » dépend de la catégorie juridique du bien, pas uniquement de sa matière. Un Napoléon en or relève du régime des métaux précieux. Une bague en or 18 carats relève du régime des objets précieux, avec le seuil de 5 000 euros.
Lorsque plusieurs bijoux sont vendus ensemble, le seuil s’apprécie sur le prix de cession global, pas bijou par bijou. Vendre séparément trois pièces à 2 000 euros chacune ne produit pas le même résultat fiscal que les céder en lot à 6 000 euros. Les spécialistes en Achat Vente Or peuvent préciser ce point lors d’une estimation.
Bijoux hérités : le rôle de la déclaration de succession
Pour un bijou reçu en héritage, une option fiscale mérite d’être connue : le régime de la plus-value réelle. Au lieu de la taxe forfaitaire, le vendeur peut choisir d’être imposé sur la différence entre le prix de vente et le prix d’acquisition, avec un abattement progressif lié à la durée de détention.
Cette option n’a d’intérêt que si le prix d’acquisition est prouvable. Il faut une facture nominative, un acte de donation ou une déclaration de succession mentionnant distinctement la valeur du bijou. Si le bijou a été inclus dans un forfait mobilier global lors de la succession, la justification devient très difficile.
Concrètement, un bijou hérité il y a plus de vingt-deux ans et correctement déclaré dans la succession peut être revendu avec une imposition réduite, voire nulle, grâce à l’abattement pour durée de détention. Les professionnels spécialisés dans le rachat bijoux or connaissent ces mécanismes et peuvent orienter la démarche.
Pureté, poids et cours : les trois variables du prix de rachat
Le prix proposé par un professionnel repose sur un calcul simple, à condition de maîtriser chaque variable.
Pureté de l’or et titre en millièmes
La pureté indique la proportion d’or fin dans l’alliage. En France, les bijoux portent un poinçon qui certifie cette pureté :
- 750 millièmes (18 carats) : 75 % d’or pur, standard dominant en bijouterie française, identifié par le poinçon tête d’aigle
- 585 millièmes (14 carats) : 58,5 % d’or, fréquent sur les bijoux d’Europe du Nord ou d’Amérique du Nord, souvent marqués du chiffre 585
- 375 millièmes (9 carats) : 37,5 % d’or seulement, reconnaissable au poinçon trèfle, avec une valeur de rachat nettement inférieure
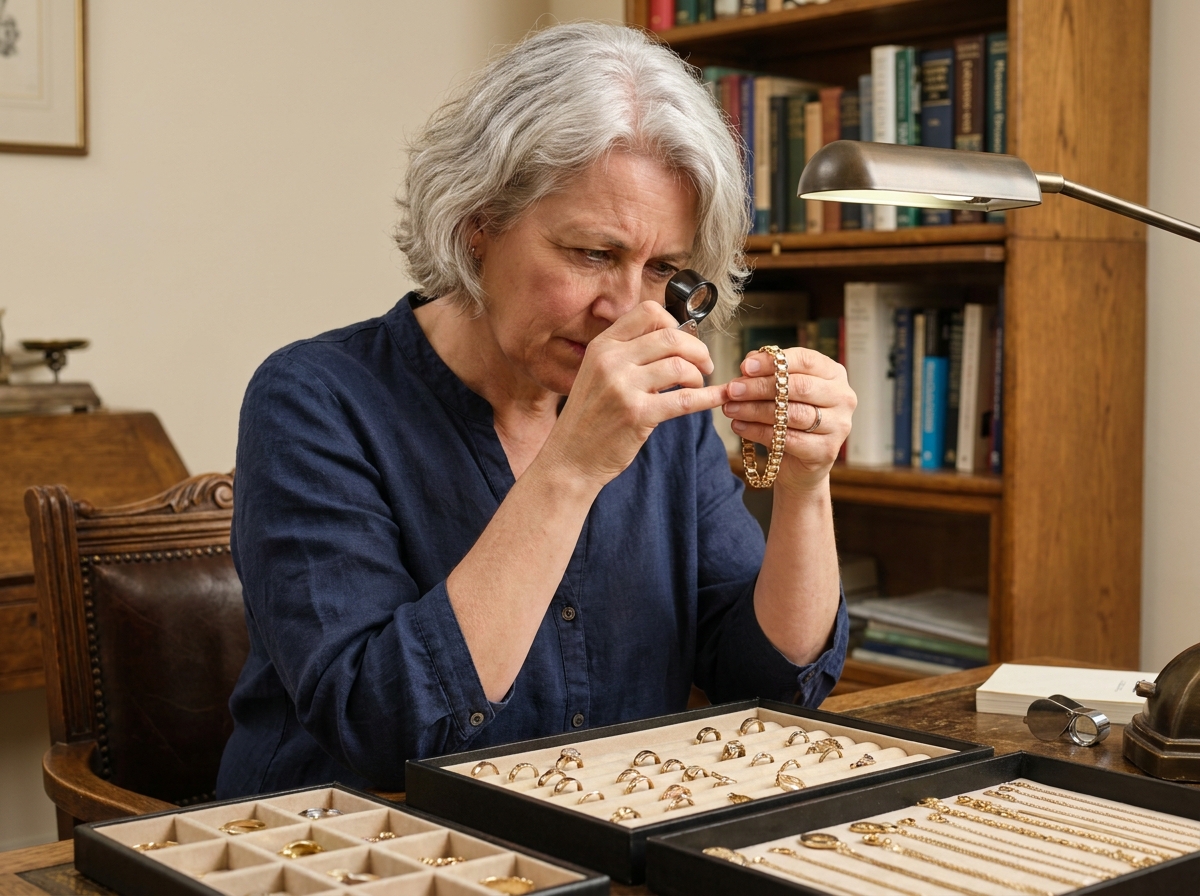
Un poinçon effacé ou absent ne signifie pas que le bijou est sans valeur. Un professionnel équipé d’une pierre de touche ou d’un spectromètre à fluorescence X peut déterminer la teneur en or sans endommager la pièce.
Poids net et déduction des éléments non métalliques
Le poids pris en compte pour le rachat est celui du métal, pas celui du bijou complet. Les pierres, fermoirs en acier, parties en résine ou en verre sont déduits. Un collier de 30 grammes avec un pendentif serti peut ne contenir que 20 grammes d’or fin exploitable.
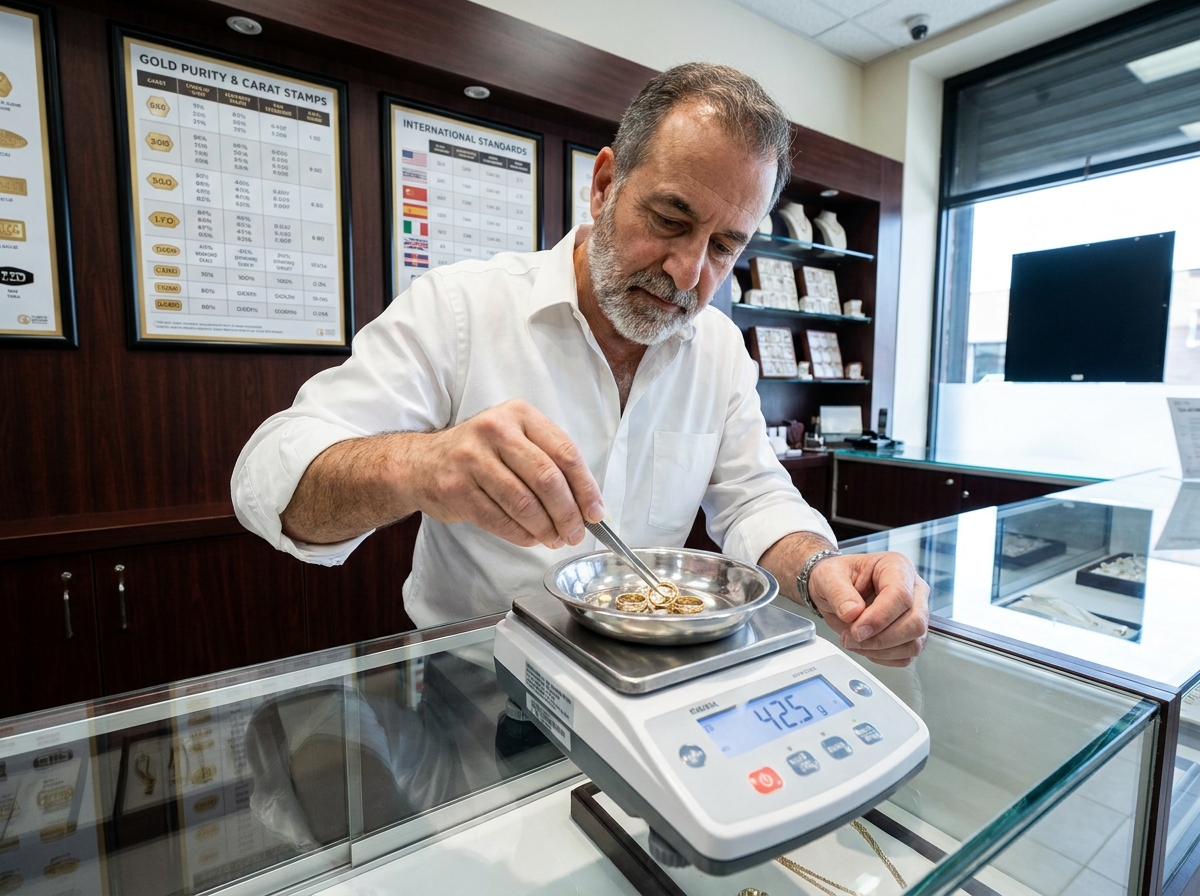
La pesée se fait sur une balance de précision certifiée. Le vendeur est en droit d’assister à cette opération et de demander le détail du calcul.
Cours de l’or au moment de la vente
Le cours de l’or évolue quotidiennement sur les marchés internationaux. Le prix de rachat proposé par un professionnel correspond au cours du jour, auquel est appliquée une décote (la marge du racheteur, qui couvre la fonte, l’affinage et les frais de fonctionnement).
Le prix de rachat représente généralement une fraction du cours spot, variable selon les professionnels. Comparer plusieurs offres le même jour reste la méthode la plus fiable pour identifier un tarif correct.
Bijoux cassés, usés ou sans poinçon : ce qui se revend malgré tout
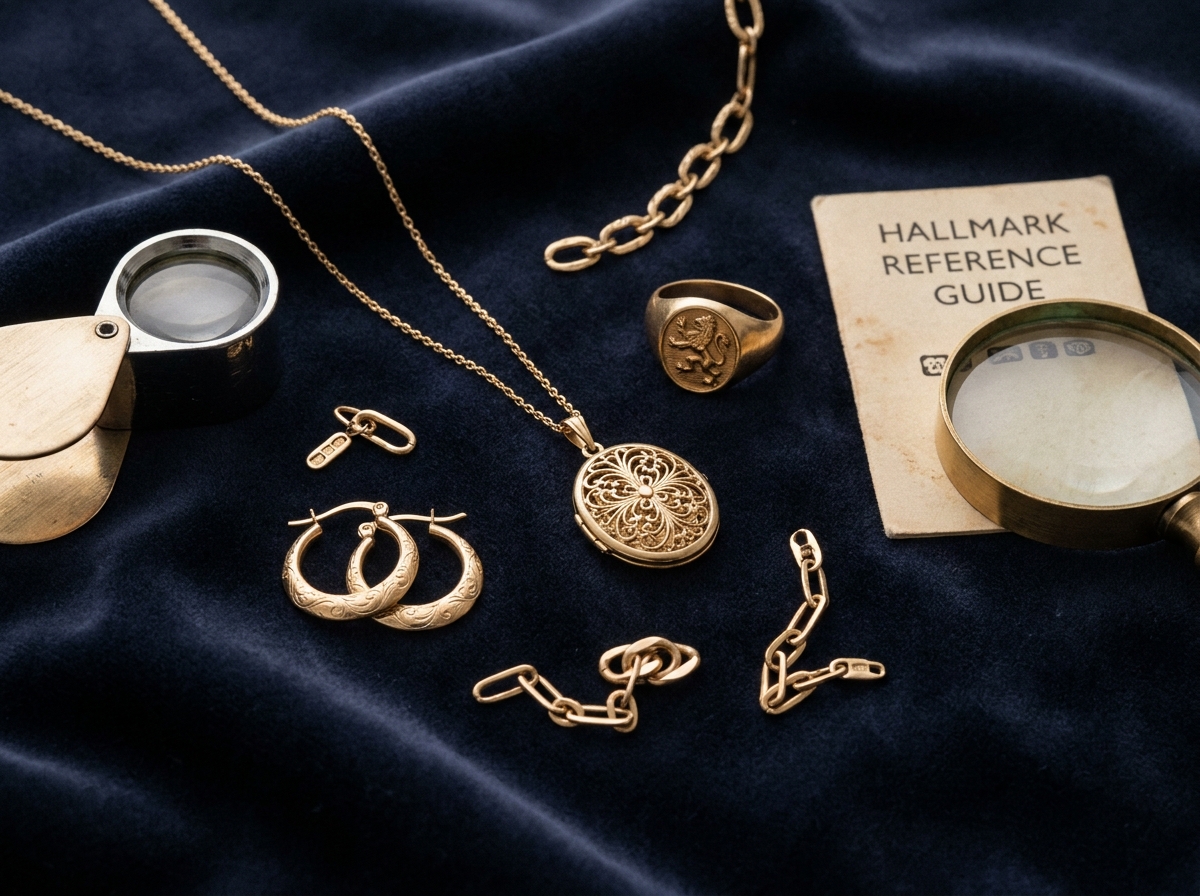
Un bijou abîmé conserve sa valeur en tant que métal. Une chaîne cassée, une alliance rayée ou un bracelet dont le fermoir manque contiennent la même quantité d’or qu’à l’état neuf. Le rachat porte sur le poids de métal précieux, pas sur l’état esthétique de la pièce.
Deux cas méritent une attention particulière :
- Les bijoux anciens ou signés par une maison reconnue peuvent avoir une valeur supérieure à leur seul poids en or, liée à leur intérêt historique ou artisanal
- Les bijoux sertis de pierres précieuses nécessitent une double expertise, l’une pour le métal et l’autre pour les gemmes, car les deux composantes ont des marchés distincts
- Les pièces sans poinçon visible (bijoux très anciens, origine étrangère) doivent passer par un test de pureté avant toute offre de rachat
Un professionnel sérieux détaille chaque étape : identification du titre, pesée, application du cours, calcul de la décote. Tout rachat doit donner lieu à un bordereau mentionnant le poids, le titre et le prix au gramme appliqué. Ce document protège le vendeur en cas de contestation ultérieure ou de contrôle fiscal.
La valeur d’un bijou en or ne dépend ni de son âge ni de son apparence, mais de données mesurables. Vérifier le titre, peser le métal net, consulter le cours du jour et connaître le régime fiscal applicable : ces quatre étapes suffisent pour aborder une revente avec une estimation réaliste en tête.